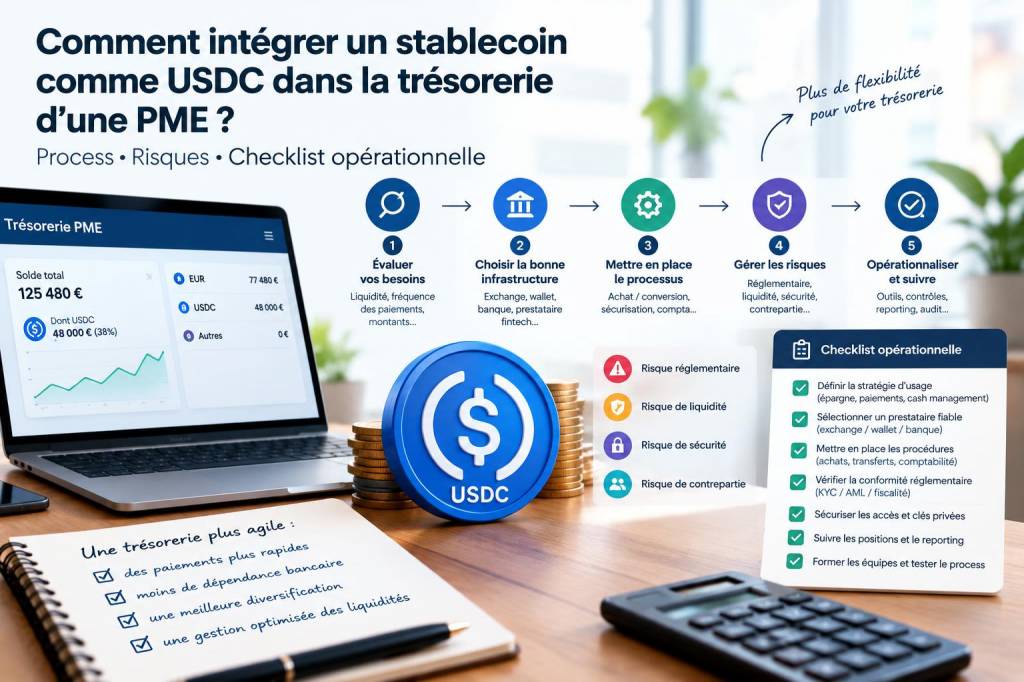
Intégrer un stablecoin comme USDC dans la trésorerie d'une PME n'est pas un acte anodin : c'est une décision stratégique qui implique des choix opérationnels, des arbitrages réglementaires et une gestion attentive des risques. Dans cet article, je partage mon approche pragmatique, les étapes que je recommande, les principaux risques à anticiper et une checklist opérationnelle pour vous aider à démarrer sereinement.
Pourquoi considérer l'USDC pour la trésorerie ?
Pour beaucoup d'entrepreneurs, l'idée d'ajouter une crypto-monnaie à la trésorerie semble exotique. Pourtant, USDC présente des arguments concrets : stabilité relative (c'est un stablecoin indexé sur le dollar), liquidité élevée, rapidité de transfert, et compatibilité avec des services financiers décentralisés ou centralisés. J'ai vu des PME l'utiliser pour accélérer les paiements internationaux, réduire les coûts de change ou accéder à des rendements via des plateformes de lending.
Cependant, ce n'est pas un substitut parfait au cash fiat. Il s'agit plutôt d'un instrument complémentaire à intégrer dans une stratégie trésorerie diversifiée et contrôlée.
Étapes opérationnelles pour intégrer USDC
Voici la démarche que je préconise, étape par étape :
Risques principaux et comment les atténuer
Voici les risques que j'identifie comme les plus critiques, et les mesures pratiques pour les réduire.
Utiliser un exchange ou un service custodian signifie exposer la trésorerie à la solidité de ce prestataire. Je privilégie les fournisseurs réglementés et diversifie les comptes si possible. Vérifiez les attestations de réserves (proof of reserves) — pour USDC, Circle publie des rapports qu'il est bon de consulter.
La sécurité opérationnelle doit être solide : hardware wallets, HSM pour les clés, multi-signature via services comme Fireblocks ou BitGo, et procédures de sauvegarde hors ligne. Testez les processus de récupération régulièrement.
La fiscalité des crypto-actifs varie selon l'usage. Travaillez avec votre expert-comptable pour catégoriser correctement les flux (trésorerie, revenu, plus-values) et pour assurer une traçabilité complète des opérations.
USDC est très liquide, mais la conversion en euros peut être affectée par la plateforme choisie. Ayez des canaux alternatifs (banques / brokers crypto compatibles) et définissez des niveaux de seuils pour des conversions automatiques si besoin.
Erreurs humaines lors de saisie d'adresse, transfert sur mauvais réseau (ERC-20 vs Solana vs Algorand), ou frais réseau élevés peuvent coûter cher. Mettre en place des checklists avant tout transfert, valider les adresses via QR ou double-confirmation et utiliser des montants tests atténuent ce risque.
Comparatif succinct : garde centralisée vs self-custody
| Critère | Custodial | Self-custody |
|---|---|---|
| Sécurité opérationnelle | Forte (si prestataire robuste) / gestion externalisée | Dépend de la PME : nécessite expertise et discipline |
| Contrôle | Moins de contrôle direct | Contrôle complet des clés |
| Compliance & Reporting | Souvent meilleur support KYC/AML | Plus de travail interne pour reporting |
| Coûts | Frais de service / custody | Coûts initiaux (hardware, HSM) + coûts humains |
Checklist opérationnelle (prête à l'emploi)
Imprimez ou intégrez cette checklist dans vos procédures :
Cas pratiques et exemples
J'ai accompagné une PME qui recevait 30% de ses ventes en USD via une activité B2B internationale. Après analyse, nous avons mis en place un pilot : garder jusqu'à 10% des liquidités en USDC pour les paiements fournisseurs internationaux, via un compte custody chez Coinbase Custody couplé à une solution de conversion automatisée vers EUR. Résultat : baisse des délais de paiement de 48 heures en moyenne et réduction des frais bancaires de change de 25% sur les paiements concernés.
Dans un autre cas, une startup tech a préféré la self-custody pour une réserve stratégique de court terme. Nous avons déployé un coffre multi-sig avec Ledger et un processus de rotation des clés tous les 12 mois. L'effort en gouvernance était plus important, mais le contrôle et la transparence interne étaient supérieurs.
Bonnes pratiques que j'applique systématiquement
Si vous envisagez d'aller plus loin et voulez que je vous aide à construire une feuille de route adaptée à votre entreprise (pilot, sélection de prestataires, template de politique interne), dites-le moi : je peux vous fournir un diagnostic personnalisé et une checklist opérationnelle complètement paramétrable à votre contexte.